
沈鼓集团:国资搭台,PE唱戏,净利润4.58亿,上市后200多亿市值,市盈率近50倍!国企80%的负债率,钱去哪里了,有没有贪腐现象?中金公司处罚较多
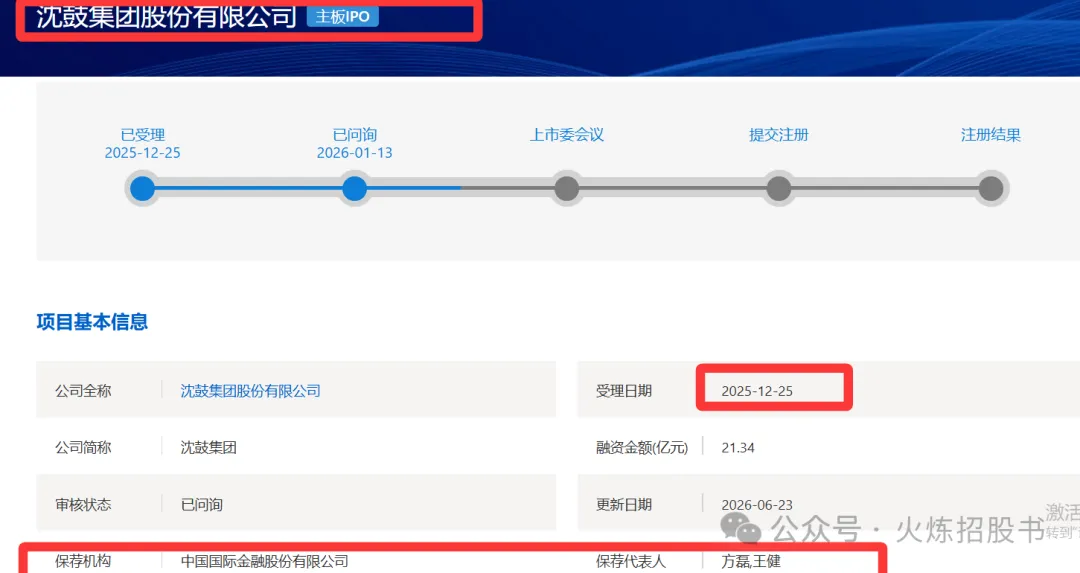
2026年6月23日,沈鼓集团股份有限公司(以下简称“沈鼓集团”)刚刚披露了第二轮审核问询函的回复。这家头顶“大国重器”光环的东北装备制造业龙头,正在中金公司的保荐下,向沪市主板发起冲击,拟募资21.34亿元。
然而,这家公司的IPO处处透着一股“割韭菜”的味道——国资搭台、PE唱戏、股民买单的剧本,已经写好了。
一、这哪是上市?分明是国资和PE联手布的一场“套现局”
先说一个让人瞠目结舌的数字:2022年1月,沈鼓集团的第二大股东——先进制造产业投资基金,以18.94亿元认购了10.7亿股,每股成本只有1.77元。
两年半之后,沈鼓集团IPO拟募资21.34亿元,发行量占发行后总股本不低于10%。简单算笔账:如果发行成功,公司整体估值将超过213亿元。先进制造基金手里的股份,身价将从18.94亿元暴涨到超过81亿元。
四年不到,投资收益超过60个亿。这是什么概念?
更绝的是,先进制造基金在入股时签了《投资协议》,承诺“不以任何形式谋求公司控制权”。翻译成人话就是:我不参与经营,我就是来等上市套现的。
而控股股东铁西区国资公司也不含糊——锁定期届满后24个月内,每年最多减持25%的股份。先进制造基金的减持承诺更是赤裸裸:锁定期届满后24个月内,每年减持股份数量可达其持股总数的100%。
也就是说,上市后两年内,这家PE可以把手里38%的股份全部倒给二级市场。
这就是典型的“国资+PE”合伙做局。国深沉稳布局,PE资金豪赌入场等待退出,而接盘的,只能是高位冲进去的中小股民。
沈鼓集团2025年度扣非净利润不过4.58亿元,放在200多亿市值面前,这个市盈率对得起谁?
二、财务报表上的窟窿,一个比一个大
如果说股东套现只是“吃相难看”,那财务报表上的问题,就是“里子烂了”。
窟窿一:37亿应收账款,钱去哪儿了?
报告期各期末,沈鼓集团的应收账款账面价值分别为28.02亿元、33.31亿元、38.02亿元、37.16亿元。2025年末,1年以上账龄的应收账款占比高达61.41%(数据来源:问询函回复第14至15页)。
更吓人的是逾期账款。截至2025年12月31日,逾期应收账款高达27.08亿元(来源:问询函回复第19页)。期后回款比例只有14.43%(来源:问询函回复第20页)——也就是说,100块钱的烂账,只收回来14块4毛3。
交易所都看不下去了,在第二轮问询函中直接质问:2024年12月31日、2025年6月30日应收账款期后回款比例较低,逾期款项收回是否存在重大不确定性?(来源:问询函回复第3页)
沈鼓集团的回答是:客户都是大央企大国企,没问题。问题是,大央企大国企拖欠货款的老毛病谁也改变不了,也就是沈鼓的货款回来遥遥无期!
窟窿二:负债率80%,利润去哪儿了?钱去哪里了?有没有挪用?有没有贪腐行为?
报告期内,沈鼓集团的资产负债率分别为82.93%、81.40%、80.13%和78.34%。同行可比公司均值才60%左右,沈鼓整整高出20个百分点。
流动比率只有1.07到1.14,而同行都在1.31以上;速动比率只有0.62到0.68,同行都在1.00以上。简单说,沈鼓集团的短期偿债能力,已经亮起了红灯。
但奇怪的是,这家公司一边喊着缺钱,一边给股东大手笔分红。利润都去哪儿了?答案不言自明。
窟窿三:政府补助撑起的利润,水分有多大?作为国企天生的对政府的依赖例如补贴如何从根本上解决?
报告期内,沈鼓集团计入当期损益的政府补助分别为7390.57万元、8347.25万元、8233.31万元和3005.82万元。占净利润的比例分别高达30.85%、19.05%、14.31%和8.29%。
2022年,将近三分之一的利润是靠政府补贴撑起来的。去掉这些“喂奶钱”,这家公司的真实盈利能力还剩多少?
这还没完——早在2015年时代周报质疑沈鼓集团财务造假。当时的报道指出,沈鼓集团2012年的收入现金与应收款项之和,相比含税营收减少了18.39亿元;2013年也有17.09亿元的缺口。简单说就是:账面上有收入,但钱没见着。信息来源:http://finance.sina.com.cn/trust/20150624/081722502281.shtml
三、保荐机构中金公司,前科累累的“看门人”
沈鼓集团的保荐机构是中国国际金融股份有限公司(中金公司),保荐代表人是方磊、王健。
说到中金公司,那可是有“前科”的。
2024年,中金公司因在思尔芯科创板IPO保荐过程中未勤勉尽责,被证监会没收保荐业务收入200万元,并处以600万元罚款。两位签字保荐代表人被给予警告,并分别处以150万元罚款。
证监会查明,中金公司在思尔芯项目中存在多项违规:未审慎核查硬件设备生产情况、未审慎核查软件销售情况、客户走访程序执行不到位、资金流水核查程序执行不到位。
翻译成人话就是:该查的没查,该看的没看,该问的没问。出的《发行保荐书》存在虚假记载。
2025年,中金公司又因保荐执业违规收到监管函,被指“未充分核查发行人研发投入内部控制的有效性”、“未充分关注发行人收入确认、采购管理内部控制不规范”。
这样一个前科累累的保荐机构,配上沈鼓集团这样一个财务疑点重重的发行人,简直是“天作之合”。
沈鼓集团还披露,公司IPO于2025年12月获得受理,2026年3月31日曾因财务资料过期而“中止”审核。一个连财务资料都保不了新鲜的拟上市公司,你敢信它的财报?
四、结语:谁来为这场资本盛宴买单?
沈鼓集团不是没有光环——它是我国重大技术装备行业的支柱型企业,承担着石油、化工、电力、天然气等领域重大技术装备的国产化任务。
但光环归光环,生意归生意。
国资大股东等着减持套现,PE机构等着高位退出,保荐机构赚着保荐费,会计师事务所收着审计费——所有人都在这场IPO盛宴中分到了一杯羹。
唯一可能被“割韭菜”的,只有那些被“大国重器”光环吸引、在高位接盘的中小股民。
21.34亿元的募资计划、200多亿的估值、37亿的应收账款、80%的负债率、60%以上的一年期账龄、前科累累的保荐机构——这些数字拼在一起,勾勒出的不是一个“优质国企”的形象,而是一个“资本局中局”的轮廓。
上交所的问询函已经撕开了第一道口子。接下来,就看监管机构能不能把这出戏彻底看透了。
static.sse.com.cn/stock/disclosure/announcement/c/202606/002149_20260623_APJX.pdf
(注:本文数据来源于沈鼓集团招股说明书、第二轮审核问询函回复、上交所官网公告、文中页码标注均指二询回函PDF文档页码。)
 海量资讯、精准解读,尽在新浪财经APP
胜亿配资提示:文章来自网络,不代表本站观点。